Bolsa em recorde e dólar em queda: o que muda nos imóveis?
Na segunda-feira (5), primeiro pregão após o 1º turno das eleições, o mercado financeiro brasileiro reagiu com força: o Ibovespa fechou em 207.190 pontos (alta de 7,85%), renovando a máxima histórica e passando dos 200 mil pontos pela primeira vez, enquanto o dólar recuou cerca de 4,12% e fechou na casa dos R$ 5,00, segundo a Agência Brasil.
Mas o que esses números significam, na prática, para quem pensa em comprar ou investir em imóveis — especialmente no litoral gaúcho? E o que ainda depende de fatores que ninguém controla? Vamos por partes.
1. O que aconteceu no mercado
- Ibovespa: fechou a 207.190 pontos, na maior pontuação da história, após já ter subido 2,63% na sexta-feira anterior.
- Dólar: saiu de cerca de R$ 5,22 na sexta-feira (2/10) para a casa dos R$ 5,00, acumulando queda de aproximadamente 8,9% no ano.
Movimentos assim refletem a leitura dos investidores sobre o cenário político e fiscal após o resultado das urnas — e são, por natureza, sensíveis a novas informações.
2. Um ponto de atenção: o ciclo eleitoral ainda não terminou
O 2º turno acontece em 25 de outubro, e oscilações fortes como essas podem se manter, moderar ou até se reverter conforme surjam novas informações, eleitorais e econômicas. Por isso, a leitura mais prudente é tratar esses números como um retrato do momento, e não como uma tendência garantida.
3. O que isso pode (e o que não pode) significar para o mercado imobiliário
Dólar e custo de construção. Um câmbio mais baixo tende a aliviar o preço de itens importados e a dar mais previsibilidade a parte da cadeia da construção. Mas o custo de construir no Brasil, medido pelo INCC, depende em boa parte de mão de obra e materiais nacionais — então o efeito é indireto e gradual, não imediato. Se você compra na planta ou parcela direto com o proprietário, vale entender como esse índice corrige as parcelas: explicamos no artigo O que é o INCC-M e como ele afeta o valor do seu imóvel.
Juros e financiamento. O ciclo de cortes da Selic começou em março de 2026, depois de a taxa chegar a 15% ao ano. A decisão sobre os juros é do Banco Central e depende principalmente da inflação — não do resultado eleitoral. Além disso, as taxas do financiamento imobiliário costumam responder à Selic de forma lenta e parcial. Ou seja: o cenário pode melhorar, mas não de uma hora para outra.
Imóvel como patrimônio de longo prazo. Em momentos de alta nos mercados, é comum investidores reavaliarem a distribuição do patrimônio entre ativos financeiros e ativos reais, como imóveis. Vale lembrar, porém, que imóvel é um ativo de baixa liquidez e de horizonte longo: funciona melhor como parte de uma estratégia de diversificação do que como aposta de curto prazo.
4. E no litoral?
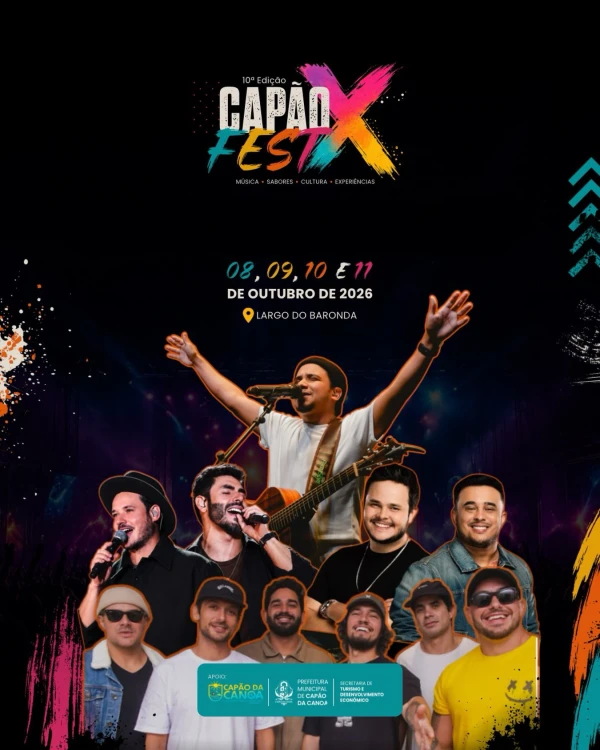
Com a temporada de verão se aproximando e a cidade já recebendo mais movimento — o Capão Fest, de 8 a 11 de outubro, é um exemplo —, é natural que muita gente volte a olhar para imóveis em Capão da Canoa e Xangri-lá, seja para uso próprio, seja para locação de temporada. O retorno da locação, porém, varia conforme o imóvel, a localização e a ocupação, e não há garantia de rendimento.
5. O que avaliar antes de decidir
- Objetivo: moradia, temporada ou patrimônio de longo prazo?
- Forma de pagamento: à vista, financiamento bancário, parcelamento direto ou compra na planta?
- Cenários: simule o impacto de índices (como o INCC-M) e de juros ao longo de todo o prazo, não só da parcela inicial.
- Documentação e contrato: confira tudo com calma, de preferência com orientação profissional.
Quer conversar sobre oportunidades no litoral, sem pressa?
A equipe da Suprema Imóveis pode te ajudar a entender as opções disponíveis em Capão da Canoa e Xangri-lá e a simular as condições que fazem sentido para o seu objetivo.
Falar com um consultor no WhatsApp
Este conteúdo tem caráter informativo e não constitui recomendação de investimento. Dados de mercado: Agência Brasil, fechamento de 05/10/2026.